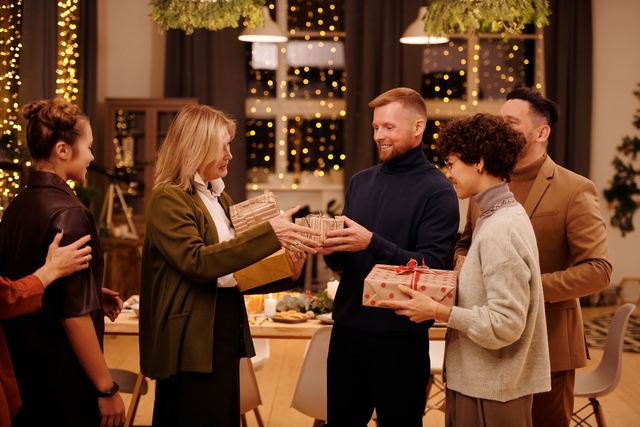
Offrir un cadeau de fin d'année à ses salariés est un geste de reconnaissance qui clôture l'année sur une note positive. Pour rester exonéré de cotisations sociales, l'ensemble des cadeaux et bons d'achat remis à un salarié ne doit pas dépasser 200 € en 2026, sauf lien avec un événement comme Noël. Le choix du cadeau dit quelque chose de la culture de l'entreprise : généreux ou symbolique, personnalisé ou générique, collectif ou individuel. La marge de créativité reste large, à condition de connaître les quelques règles qui encadrent cette pratique.
Les types de cadeaux qui plaisent
Les bons d'achat (Amazon, FNAC, Cultura, restaurants) restent les plus plébiscités pour leur flexibilité. Les plateformes spécialisées permettent d'acheter en volume avec des tarifs négociés. Les coffrets expérience, dégustations, activités culturelles, week-end bien-être, sont appréciés par les profils qui préfèrent les expériences aux objets. Pour les équipes en télétravail, les coffrets livrés à domicile (gastronomie, vins, fleurs) maintiennent le lien malgré la distance physique.
La personnalisation, même modeste, un message manuscrit du manager ou un cadeau lié à un intérêt connu du collaborateur, augmente nettement la valeur perçue du geste. Le cadeau peut aussi accompagner un moment collectif : il prend plus de sens lorsqu'il est remis lors d'une fête de fin d'année organisée par l'entreprise.
Le cadre social à respecter
L'URSSAF tolère une exonération de cotisations sociales pour les cadeaux offerts lorsque leur montant cumulé sur l'année civile reste dans la limite de 5 % du plafond mensuel de la Sécurité sociale par salarié. D'après Service-public.fr, ce montant maximum passe à 200 € par salarié en 2026 (contre 196 € l'année précédente).
Pour Noël, le seuil s'apprécie événement par événement : il s'applique au salarié et, en plus, à chacun de ses enfants concernés, et un bon d'achat doit alors donner accès à des biens en lien avec la fête (jouets, vêtements, livres). Attention au dépassement : la tolérance ne fonctionne pas comme une franchise. Si les conditions ne sont pas toutes réunies, c'est le montant global du cadeau ou du bon d'achat qui est soumis aux cotisations et contributions sociales, et non le seul surplus. Les bons d'achat utilisés pour des achats courants (alimentaire, hygiène) ne bénéficient pas de cette tolérance, même sous le seuil.
Les bons réflexes avant de commander
- Faire le compte de l'année : additionner les cadeaux et bons déjà remis au salarié depuis janvier, y compris ceux du CSE, avant de fixer le montant de fin d'année.
- Rattacher le cadeau à l'événement : un bon remis pour Noël doit être daté et utilisable pour des achats liés à la fête.
- Traiter tous les salariés de la même façon : l'attribution ne doit pas dépendre de la performance, sinon le cadeau devient un élément de rémunération.
Le cadeau de fin d'année s'inscrit dans une politique plus large de reconnaissance, qui gagne à être pensée sur toute l'année plutôt qu'en une seule occasion.