SumUp est une solution de paiement mobile qui permet à un professionnel d'encaisser des cartes bancaires avec un petit lecteur, sans contrat de terminal auprès de sa banque. Le modèle repose sur une commission prélevée sur chaque transaction, sans abonnement, ce qui l'oriente vers les petits volumes.
SumUp est une fintech européenne fondée en 2012, spécialisée dans les solutions de paiement par carte pour les petites entreprises, les indépendants et les commerces. Présente dans plus de 30 pays, elle propose une gamme de lecteurs de cartes et de services associés qui permettent d'accepter les paiements sans investissement matériel important.
Les solutions proposées par SumUp
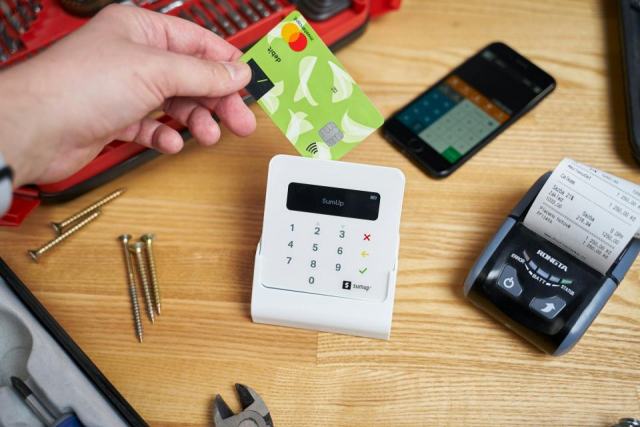
La gamme SumUp s'articule autour de plusieurs lecteurs de cartes portables : le SumUp Air (Bluetooth, connexion au smartphone), le SumUp Solo (écran tactile intégré, connexion autonome 4G) et le SumUp 3G (pour les environnements sans connexion stable). Ces terminaux acceptent les cartes à puce, les cartes sans contact et les paiements mobiles (Apple Pay, Google Pay).
L'offre se complète par un compte professionnel intégré (SumUp Business Account), une boutique en ligne pour la vente à distance et une caisse enregistreuse sur tablette pour les commerces de détail. La tarification est simple : une commission sur chaque transaction (1,69 % à la date de publication), sans abonnement mensuel ni frais fixes.
Comment démarrer avec un lecteur
- Ouverture d'un compte en ligne, avec les informations sur l'activité et une pièce d'identité du dirigeant, comme l'exige la réglementation contre le blanchiment.
- Achat du lecteur, livré par la poste, puis installation de l'application sur un smartphone ou une tablette.
- Appairage du lecteur, saisie du montant dans l'application et présentation de la carte par le client.
- Versement des encaissements sur le compte bancaire ou le compte professionnel, après déduction de la commission.
Le ticket peut être envoyé par e-mail ou SMS, ce qui évite d'avoir une imprimante. Pour un commerçant, l'application sert aussi de petit tableau de bord : historique des ventes, remboursements et export comptable.
A qui s'adresse SumUp
SumUp est particulièrement adapté aux micro-entrepreneurs, artisans, professions libérales, commerces ambulants et petits détaillants qui souhaitent accepter les paiements par carte sans les contraintes d'un contrat avec une banque classique. La simplicité d'installation (quelques minutes) et l'absence d'engagement sont ses principaux atouts face aux solutions bancaires traditionnelles.
Commission ou terminal bancaire : faire le bon calcul
L'absence d'abonnement est un avantage tant que le volume d'encaissements reste modeste. Au-delà, un terminal loué à la banque, avec abonnement mensuel mais commission négociée, peut revenir moins cher. Le calcul se fait sur une année : chiffre d'affaires réglé par carte, montant moyen d'un paiement, coût du matériel et frais fixes de chaque solution. Un indépendant qui démarre ou qui encaisse de façon saisonnière, sur les marchés ou les salons, a souvent intérêt à la formule sans engagement ; un commerce sédentaire au volume régulier gagne à comparer.
D'autres critères comptent au-delà du prix : délai de versement des fonds, qualité du service client, autonomie de la batterie du lecteur et compatibilité avec le logiciel de caisse ou de facturation. Ces questions d'outillage rejoignent celles que se pose toute petite structure sur ses tâches administratives, comme le choix d'internaliser ou externaliser la gestion des paies lorsqu'elle embauche.
Pour un salarié qui envisage de se mettre à son compte, ce type d'outil fait partie des premières décisions pratiques, avec le statut juridique et l'assurance. Les étapes d'une reconversion professionnelle vers l'indépendance aident à poser ces choix dans le bon ordre.